Էժան փողերի դարաշրջանի ավարտը. ինչո՞ւ է Կենտրոնական բանկը որոշել թանկացնել տոկոսները
Կենտրոնական բանկը կառավարությունից անկախ կառույց է, որն ինքնուրույն է կայացնում տնտեսության դրամավարկային քաղաքականության վերաբերյալ որոշումները։ Մասնավորապես, որպես հիմնական գործիք կիրառվող վերաֆինանսավորման տոկոսադրույքի բարձրացումը վկայում է մակրոտնտեսական բացասական սպասումների մասին։ Սեպտեմբերի 15-ին Կենտրոնական բանկի խորհուրդը որոշեց բարձրացնել քաղաքականության տոկոսադրույքը 0.25 տոկոսային կետով՝ հասցնելով այն 6.75%-ի, ինչը թեև փոքր բարձրացում է, սակայն կարևոր հայեցակարգային փոփոխություն է։ Այս որոշումը տոկոսադրույքի առաջին բարձրացումն է 2022 թվականի դեկտեմբերից ի վեր, երբ այն հասել էր 10.75%-ի՝ առավելագույն մակարդակին, որից հետո սկսվեց տոկոսադրույքի նվազման տևական փուլը [1]։
Տնտեսական խաղացողները չէին կանխատեսում, որ տոկոսադրույքի բարձրացում է սպասվում, քանզի սպասումները դեռևս դրական են։ Որոշումից մեկ շաբաթ առաջ Կենտրոնական բանկի կողմից իրականացված հարցումները փաստել էին, որ շուկայի մասնակիցներն ակնկալում էին տոկոսադրույքի անփոփոխ մակարդակ առաջիկա մեկ տարվա ընթացքում՝ դրան հաջորդող նվազման սպասումով [2]։ Վերաֆինանսավորման տոկոսադրույքի վերաբերյալ որոշումը հաստատվում է ԿԲ խորհրդի քվեարկությամբ, ընդ որում, քվեարկության պատկերն ավելի հետաքրքիր է, քան բուն ցուցանիշի 0.25 տոկոսային կետով փոփոխությունը։ Հունիս ամսին խորհրդի ութ անդամներից յոթը կողմ էին քվեարկել տոկոսադրույքն անփոփոխ թողնելուն, և միայն մեկ անդամ՝ Նարեկ Ղազարյանն էր կողմ արտահայտվել բարձրացմանը [3]։ Սեպտեմբերին նույն կազմով կայացած նիստում արդեն հինգ անդամ քվեարկեց տոկոսադրույքի բարձրացման օգտին [2]։ Փաստացիորեն, մեկ եռամսյակի ընթացքում խորհրդի չորս անդամ փոխեցին իրենց դիրքորոշումը։ Այսպիսով, տնտեսության նկատմամբ ակնկալիքներն այս կարճ ժամանակահատվածում էականորեն փոփոխվել են։
2026թ. սեպտեմբերի 15-ի նիստում ՀՀ ԿԲ խորհուրդը որոշեց բարձրացնել քաղաքականության տոկոսադրույքը 0.25 տոկոսային կետով՝ սահմանելով 6.75%։
Քննարկենք, թե ինչի համար է սա հույժ կարևոր տնտեսության և հասարակ քաղաքացու համար։
Խորհրդի անդամները տարբեր տեսակետներ հայտնեցին միջնաժամկետ հորիզոնում առկա ռիսկերից բխող մակրոտնտեսական հետևանքների կառավարման առաջնահերթությունների վերաբերյալ։ Մասնավորապես, Մարտին Գալստյանը, Հովհաննես Խաչատրյանը, Լևոն Սահակյանը, Նարեկ Ղազարյանը և Արտակ Մանուկյանը, առավել կարևորելով Ա տիպի սցենարներից բխող ռիսկերի կառավարման անհրաժեշտությունը, քվեարկեցին քաղաքականության տոկոսադրույքը 0.25 տոկոսային կետով բարձրացնելու օգտին։ Մյուս կողմից՝ Արմեն Քթոյանը, Դավիթ Նահապետյանը և Արմեն Նուրբեկյանը քվեարկեցին քաղաքականության տոկոսադրույքը՝ շուկայի սպասումներին համահունչ անփոփոխ թողնելու օգտին։ [2]
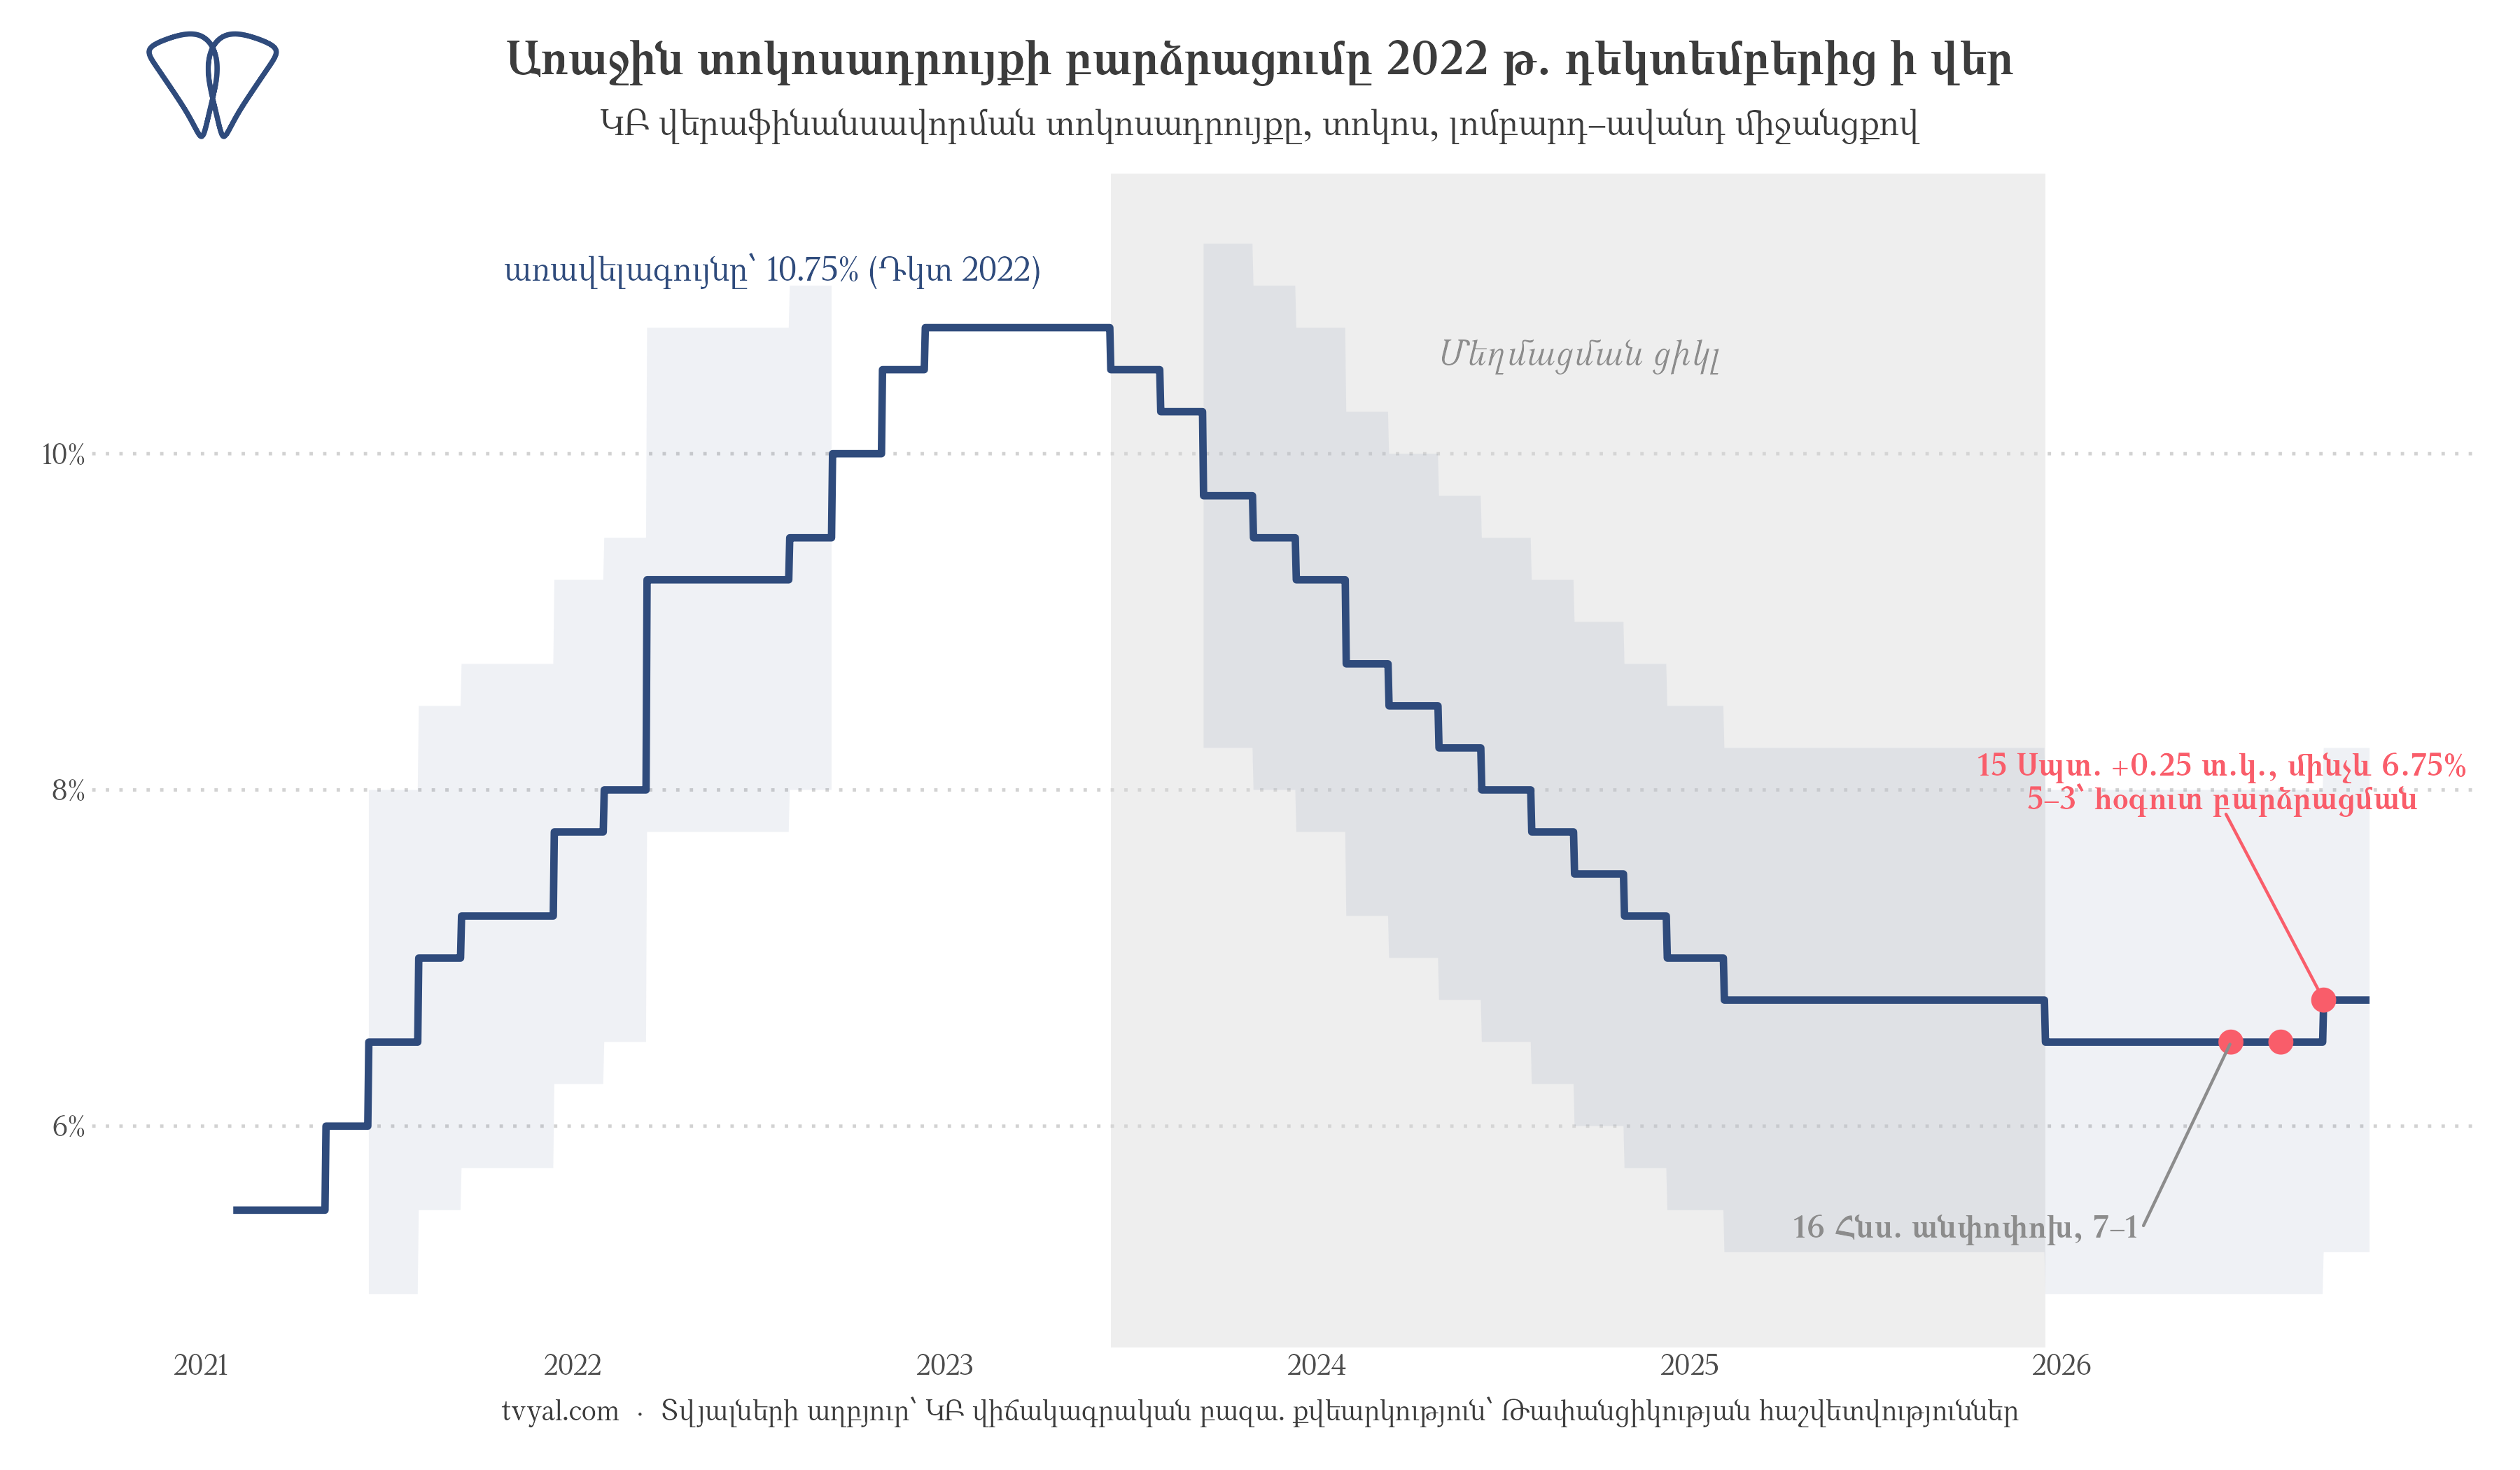
Ինչ փոփոխություններ են գրանցվել հունիսից սեպտեմբեր ընկած ժամանակահատվածում
Կենտրոնական բանկի հիմնական տոկոսադրույքը բարձրացվում է այն դեպքում, երբ կանխատեսվում է առաջիկայում գնաճային ճնշումների աճ կամ մակրոտնտեսական ռիսկերի ի հայտ գալը։ Տնտեսական կայուն իրավիճակում վերաֆինանսավորման տոկոսադրույքը սովորաբար պահպանվում է անփոփոխ կամ նվազեցվում է։ Նախորդ նիստի ընթացքում Կենտրոնական բանկն անփոփոխ էր թողել տոկոսադրույքը՝ անկախ այն հանգամանքից, որ տվյալ ժամանակահատվածում գրանցվել էր գների աճի համեմատաբար բարձր մակարդակ։ Մասնավորապես, 2026 թվականի ապրիլին տարեկան գների աճը կազմել է շուրջ 5.3%, ինչը գերազանցում էր Կենտրոնական բանկի սահմանած 3% (±1 տոկոսային կետ) թիրախային ցուցանիշը։ Սակայն գների այդ աճը նաև մեր կողմից գնահատվել էր որպես կարճաժամկետ շոկ՝ պայմանավորված փետրվար-մարտ ամիսներին Իրանի հետ սահմանի փակմամբ, և Կենտրոնական բանկը կանխատեսում էր գների հետագա նվազում։
Այս մոտեցումն արտացոլված էր հունիսյան գնահատականներում և Կենտրոնական բանկի հաշվետվությունում։ Թեև պահանջարկը գնահատվում էր որպես ընդլայնողական, գարնանային գնաճային միտումները հիմնականում որակվում էին որպես առաջարկի շոկերով պայմանավորված կարճաժամկետ երևույթ. «Այս իրավիճակում, ընդհանուր պահանջարկի ազդեցությունը գնաճի վրա գնահատվում է ընդլայնող, թեև գնաճի վարքագծում դեռևս գերակշռում են առաջարկի գործոնները»։ [3]
Հունիսին հրապարակված վերլուծության մեջ տրանսպորտային լոգիստիկայի խափանումները բնութագրվում էին որպես ժամանակավոր բնույթ կրող երևույթ։ Մեր կողմից ավելի վաղ հրապարակված վերլուծության մեջ նույնպես փաստվել էր, որ վարձակալության շուկայում գների աճը ժամանակավոր է։ Միաժամանակ նշվել է, որ գարնանը դիտված գների կտրուկ աճը պայմանավորված էր մեկ հիմնական գործոնով՝ իրանական ապրանքների համար հարավային մատակարարման ուղու արգելափակմամբ։ Կանխատեսվում էր, որ բեռնափոխադրումների վերականգնմանը զուգընթաց պարենային ապրանքների գների աճը կմեղմվի։ Այս կանխատեսումն իրականացավ. պարենային ապրանքների գների աճը հունիսին գրանցված 8.6%-ից օգոստոսին նվազեց մինչև 6.4%։ Այս առումով թե՛ Կենտրոնական բանկի, և թե՛ անկախ վերլուծությունների գնահատականներն իրատեսական էին։
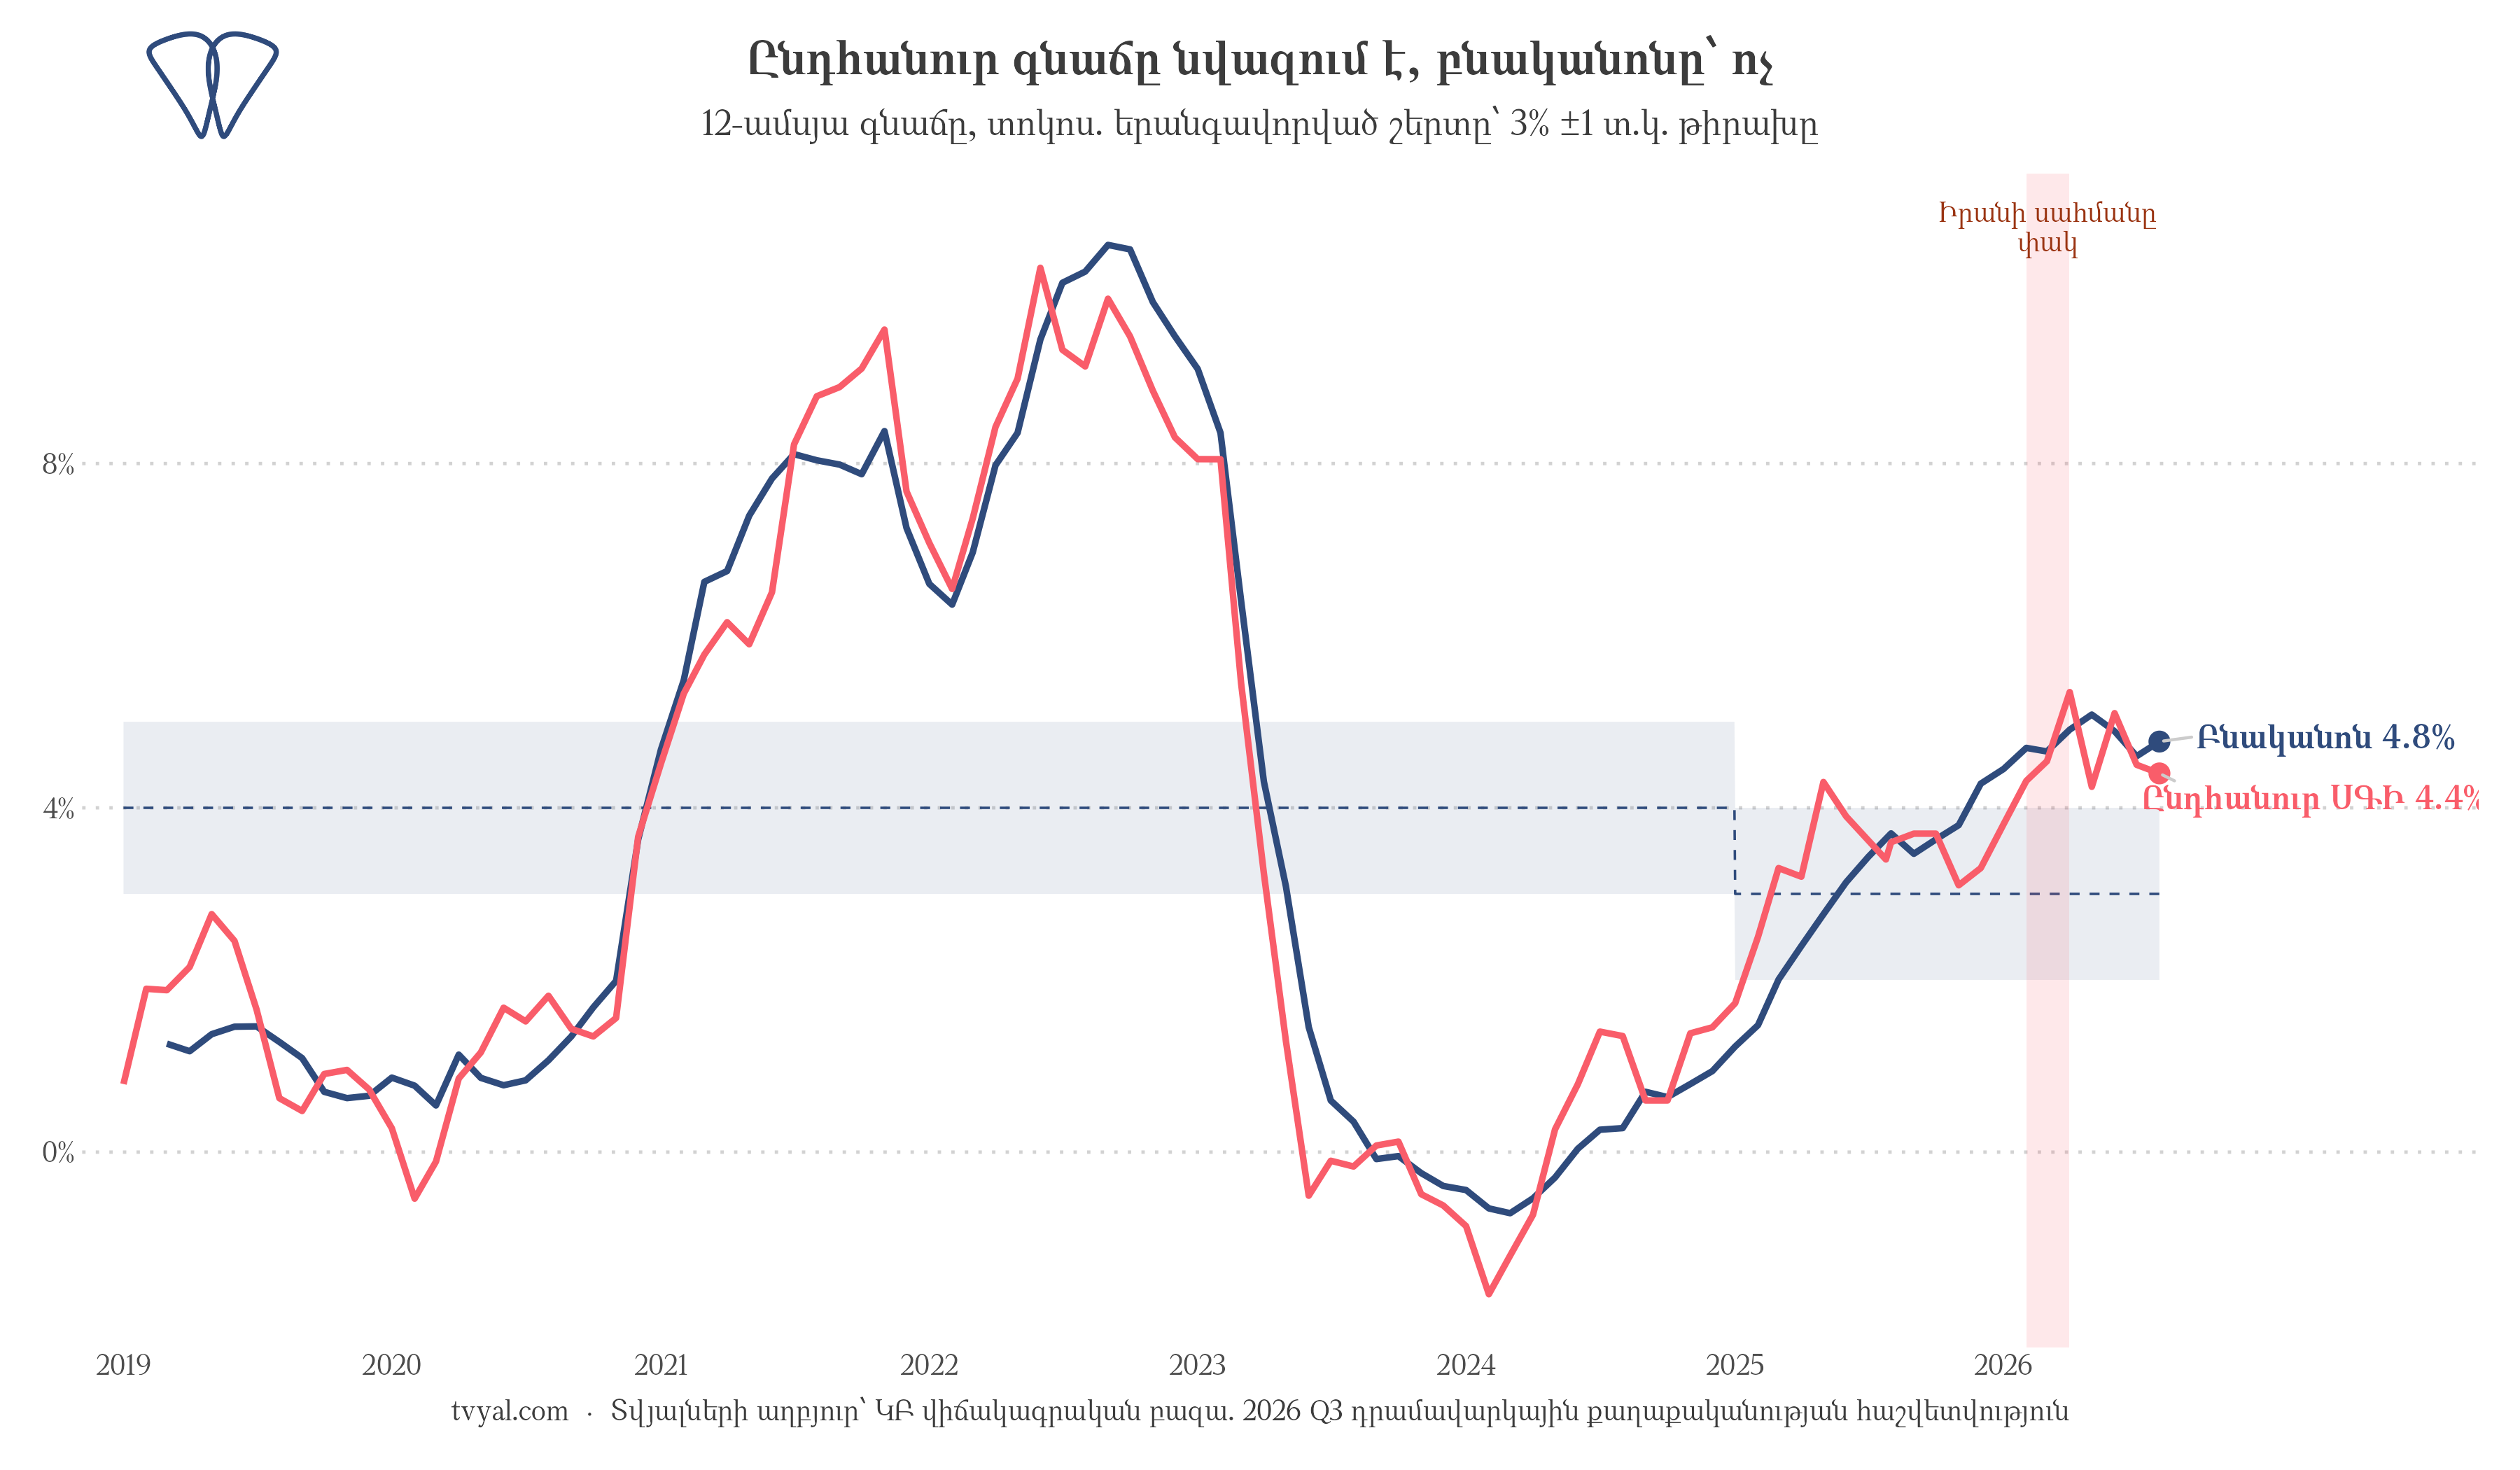
Այդուհանդերձ, իրավիճակն ենթարկվել է որոշակի համակարգային փոփոխությունների։ Գների ընդհանուր աճը նվազել է մինչև 4.4%, սակայն բնականոն գնաճը, որը չի ներառում պարենի և էներգակիրների փոփոխական գները, համարժեք անկում չի դրսևորել։ Այն կազմել է 4.8%՝ գերազանցելով 3% թիրախային ցուցանիշը և դուրս գալով դրա համար սահմանված թույլատրելի միջակայքից։ Սեպտեմբերյան հաշվետվությունում բնականոն գնաճը բնութագրվում է որպես առավել ընդգրկուն բնույթ ստացող երևույթ. «2026 թվականի երրորդ եռամսյակում 12-ամսյա գնաճը շարունակել է ձևավորվել թիրախից բարձր մակարդակում՝ օգոստոսին կազմելով 4.4%, իսկ 12-ամսյա բնականոն գնաճը կազմել է 4.8%։» [2]
Տնտեսագիտական տրամաբանությամբ՝ շոկը, որը պետք է սահմանափակվեր պարենային շուկայով, աստիճանաբար ներթափանցել է վարձակալության, ծառայությունների և աշխատավարձերի շուկաներ։ Կարճաժամկետ գնաճային երևույթները վերածվում են կայուն միտումի այն պարագայում, երբ ձևավորվում են համապատասխան գնաճային սպասումներ։ Կենտրոնական բանկի կողմից տնային տնտեսությունների շրջանում անցկացված հարցումների համաձայն՝ գների արագացված աճ ակնկալողների մասնաբաժինը երկրորդ եռամսյակի 13%-ից երրորդ եռամսյակում հասել է 19.5%-ի, ընդ որում՝ տնային տնտեսությունների շուրջ 45%-ը դժվարացել է հստակ գնահատական տալ [2]։ Սա մակրոտնտեսական կարևորագույն ազդակ է դրամավարկային քաղաքականություն մշակողների համար։
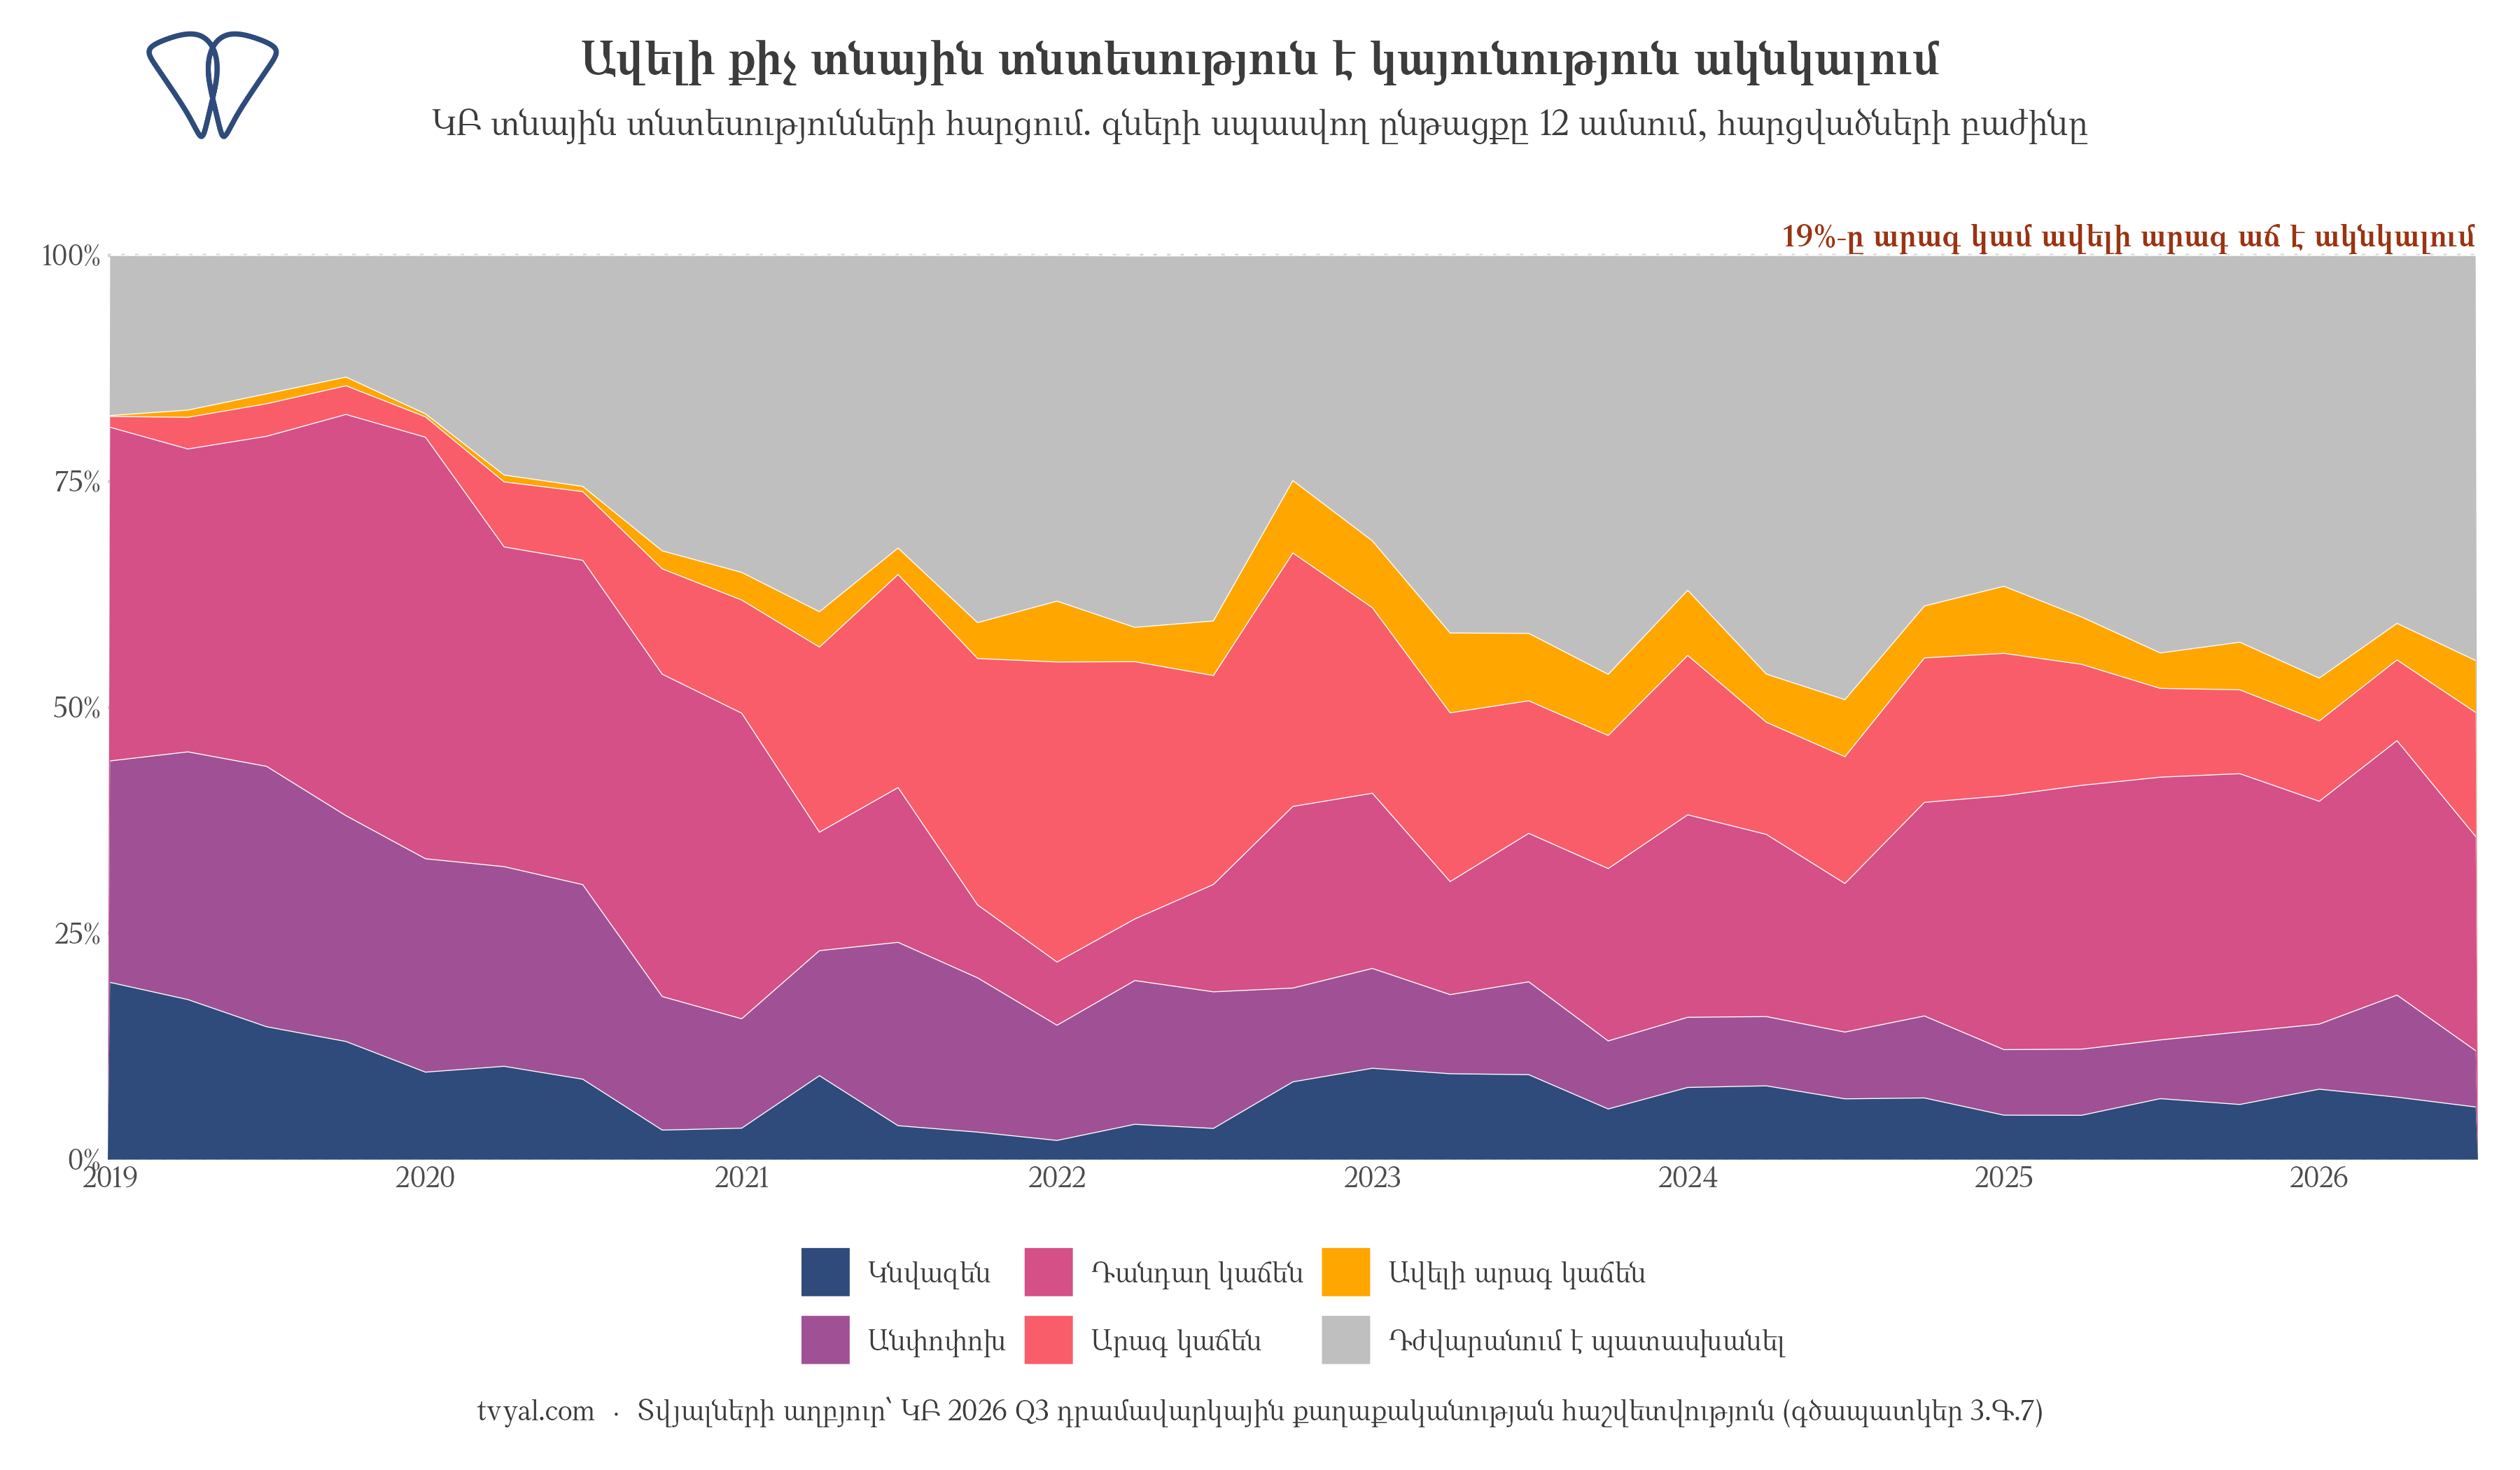
Պահանջարկը, որը փորձում է զսպել ԿԲ խորհուրդը
Կենտրոնական բանկի որոշումն ուղղակիորեն միտված է պահանջարկի կարգավորմանը։ Խորհրդի կողմից առանձնացված Ա տիպի երեք ռիսկերից առաջնայինը ներքին տնտեսությունում ավելցուկային պահանջարկի ձևավորումն է.
Ա տիպի սցենարներ, որոնք ներառում են՝ [2]
- ներքին տնտեսությունում ավելցուկային պահանջարկի պայմանների ձևավորում,
- արտաքին պահանջարկի հետագա ընդլայնում,
- գնաճային սպասումների ավելացման ռիսկեր։
Պահանջարկի աճը սնուցվում է մի քանի աղբյուրներից։ Երկրորդ եռամսյակում տնտեսական աճը կազմել է 6.7%, որից միայն մասնավոր սպառման նպաստումը կազմել է 5.5 տոկոսային կետ։ Ֆինանսական և տեղեկատվական տեխնոլոգիաների ոլորտներից դուրս մատուցվող ծառայությունների հատվածում աշխատավարձերն աճում են տարեկան 9.2%-ով, ինչը երեք անգամ գերազանցում է գնաճի թիրախային ցուցանիշը։ Բացի այդ, առկա է ՀՀ ժամանողների նոր ալիք, ինչին անդրադարձ էր կատարվել նախորդ վերլուծությունում։ Խոսքը վերաբերում է անձանց, ովքեր վարձակալում են բնակարաններ, օգտվում են հանրային սննդի և այլ ծառայություններից՝ վճարումներն իրականացնելով ՀՀ դրամով։ Այս երևույթը հաստատվել է նաև ԿԲ նախագահ Մարտին Գալստյանի կողմից. «ՀՀ ժամանողների նոր ալիքով պայմանավորված՝ գները սկսել են արագացման տենդենցներ ցույց տալ»։ [4]
Այս օրինաչափությունը պարբերական է։ Վերջին չորս տարիների արտաքին գործոններով պայմանավորված շոկերը՝ 2022 թվականի ռուսական կապիտալի ներհոսքը, 2023 և 2024 թվականներին գրանցված ոսկու վերարտահանումը և 2025 թվականի իրանական ֆինանսական հոսքերը, արտացոլվել են տնտեսական աճի ցուցանիշներում՝ զուգահեռաբար հանգեցնելով վարձակալության գների բարձրացման և ՀՀ դրամի արժևորման։ Սրա մասին մենք բազմիցս գրել ենք։ Ներկա իրավիճակում Կենտրոնական բանկի խորհուրդը հանգել է եզրակացության, որ պահանջարկի այս ալիքի ինքնուրույն նվազումը բավարար արագությամբ չի ընթանալու, և տնտեսությունը գործում է իր պոտենցիալ մակարդակը գերազանցող պահանջարկի պայմաններում։
ՀՀ դրամի արժևորումն այլևս բավարար զսպիչ գործոն չէ
Նախորդ երեք տարիների ընթացքում Հայաստանում հակագնաճային հիմնական գործիքը եղել է ոչ թե հիմնական տոկոսադրույքը, այլ փոխարժեքը։ 2022 թվականից ի վեր ՀՀ դրամը ԱՄՆ դոլարի նկատմամբ արժևորվել է շուրջ 25%-ով, և քանի որ սպառողական զամբյուղի զգալի մասը բաղկացած է ներմուծվող ապրանքներից, դրամի արժևորումը հանգեցրել է գների զսպման։ Արդյունքում, Կենտրոնական բանկի կողմից տոկոսադրույքի էական միջամտության անհրաժեշտություն չի առաջացել, քանի որ փոխարժեքն ինքնին զսպել է գնաճը։ Այս հանգամանքը հիմնավորվել է նաև տրանսֆերտների կայունացնող ազդեցության վերաբերյալ նախորդ հետազոտությունում, ինչով և բացատրվում է 2023-2025 թվականների դրամավարկային քաղաքականության մեղմացման տևական փուլը։
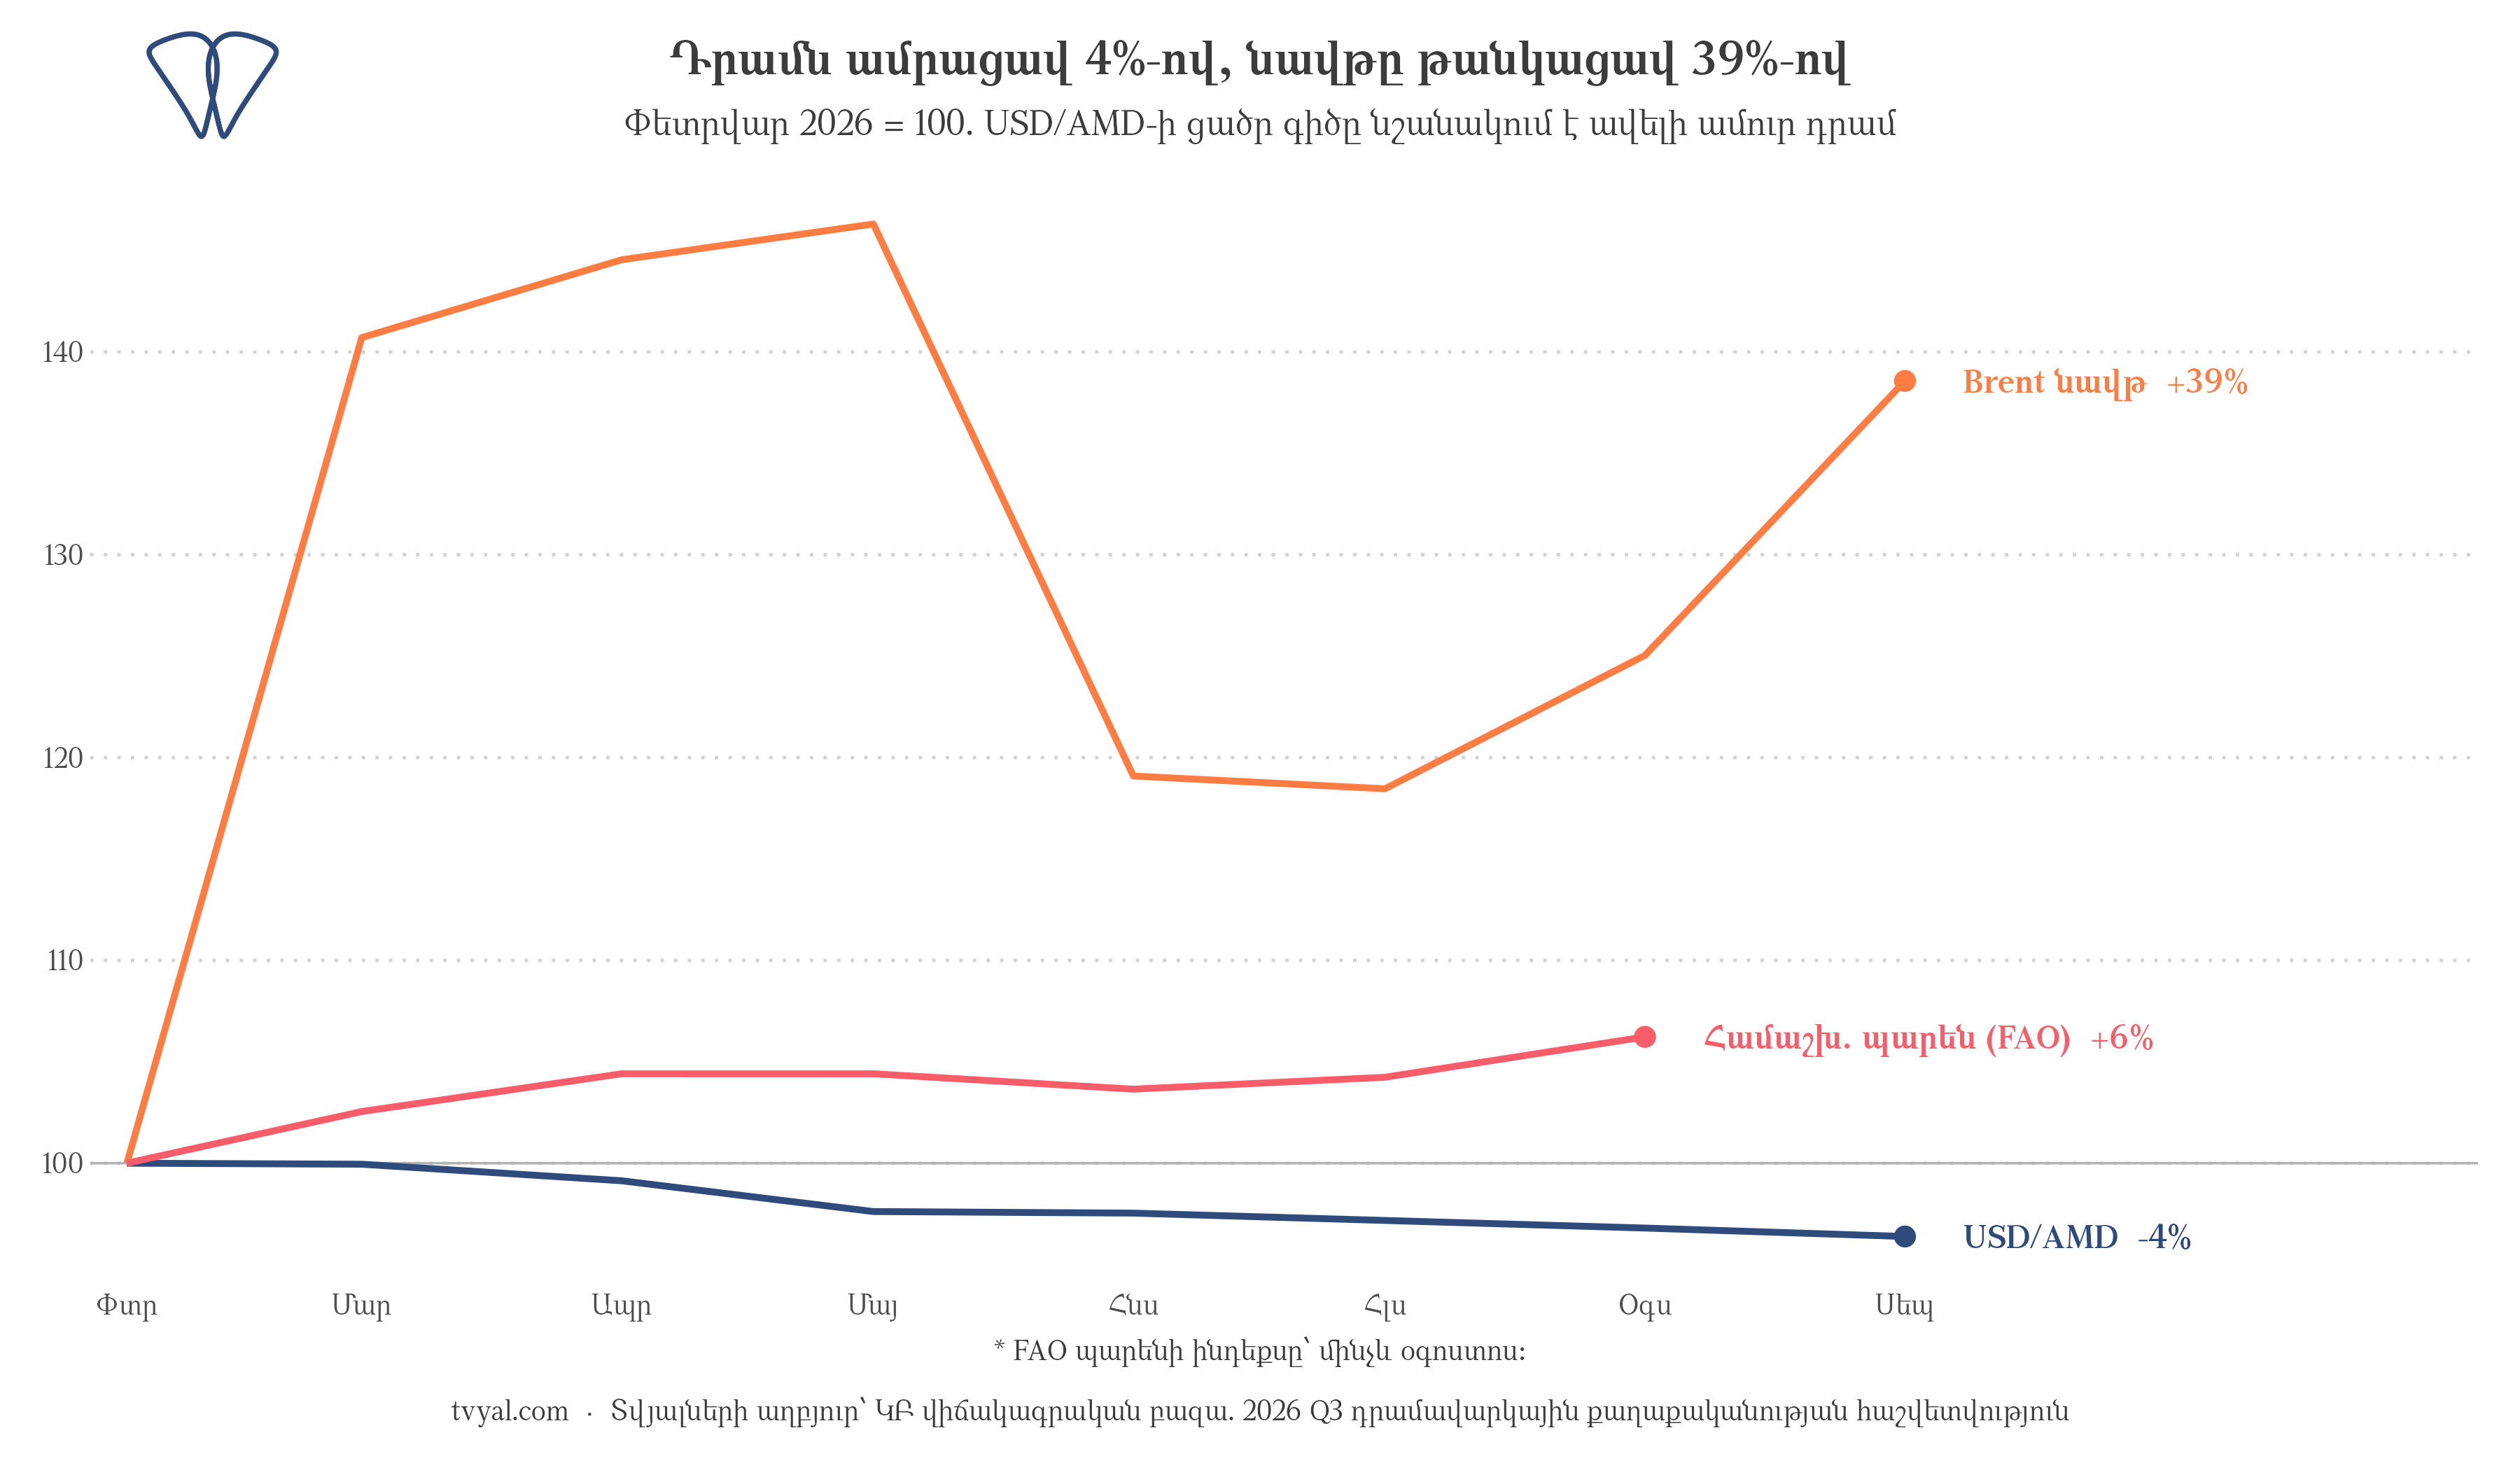
Այս մոտեցումն ամրագրվել է նաև ԿԲ նախագահի կողմից՝ մամուլի ասուլիսի ընթացքում. «Մեր փոխարժեքը արժևորվել է, բայց այդ արժևորումը եղել է բավականին չափավոր։ Էներգակիրների մասին էլ չեմ խոսում։ Այսօր Brent տեսակի նավթի գինն արդեն 107 դոլար է մեկ բարելի դիմաց»։ [5]
Սկսած փետրվարից, երբ դիտվեցին սահմանային և նավթի շուկայի խափանումներ, Brent տեսակի նավթի գինն աճել է 39%-ով, իսկ Պարենի և գյուղատնտեսության կազմակերպության (FAO) պարենի համաշխարհային ինդեքսը՝ 6%-ով։ Նույն ժամանակահատվածում ՀՀ դրամն արժևորվել է ընդամենը 4%-ով։ Փաստացիորեն, 4%-անոց արժևորումը պետք է փոխհատուցեր արտաքին շուկաներից եկող 39%-անոց գնաճային շոկը։ Ինչպես փաստվել է մեր նախորդ վերլուծությունում, դոլարային արտահայտությամբ դիզելային վառելիքի գինն ամենաբարձրն է վերջին վեց տարվա ընթացքում։ Այս տնտեսական գործոններն են ընկած Կենտրոնական բանկի որոշումների հիմքում։ Երբ փոխարժեքն այլևս ի զորու չէ ամբողջությամբ կլանել արտաքին գնաճային ճնշումները, խորհուրդը ստիպված է կիրառել ԿԲ հիմնական տոկոսադրույքը՝ որպես մակրոտնտեսական կարգավորման գործիք։ Նշենք նաև, որ 2022 թվականից սկսած հայկական դրամն աշխարհի փոխարկելի արժույթների շարքում առավելագույն արժևորում կամ թանկացում գրանցած արժույթն է։ Հետևաբար, Կենտրոնական բանկը և ֆինանսական շուկան արդեն չունեն բավարար հավելյալ ռեսուրսներ դրամի արժևորումը խթանելու և այդ կերպ գնաճային միտումները մեղմելու համար։
Տևական ժամանակ ՀՀ դրամի արժևորումն իրականացնում էր հիմնական տոկոսադրույքի գործառույթը, որի դերը, սակայն, արդեն անբավարար է։
Պարզության համար, սա համադրելի է սովորական ընտանիքի վարքագծի հետ. երբ արտաքին ֆինանսավորման (օրինակ՝ տրանսֆերտների) հաշվին ապահովվում են կոմունալ ծախսերը, ներքին կարգավորման գործիքների կիրառման անհրաժեշտություն չի առաջանում։ Երբ արտաքին ֆինանսավորման ծավալները նվազում են, և ծախսերի բեռն ամբողջությամբ տեղափոխվում է ներքին ռեսուրսների վրա, անհրաժեշտություն է առաջանում կիրառել սեփական խնայողական և կարգավորող գործիքակազմը։ Այս մեխանիզմը աշխատող է, սակայն դրա ազդեցությունն ուղղակիորեն զգացվում է տնտեսության բոլոր մասնակիցների կողմից։
Ինչպես կանդրադառնա այս որոշումը տնտեսվարողների և քաղաքացիների վրա
Բենզինի գնի աճը շղթայական կերպով հանգեցնում է ընդհանուր գների բարձրացման։ Կարևոր է հասկանալ, թե տնտեսության առանձին սուբյեկտների վրա ինչպես կազդի վերաֆինանսավորման տոկոսադրույքի բարձրացումը։ Դիզվառելիքի թանկացումն ուղղակիորեն բարձրացնում է բեռնափոխադրումների և գյուղատնտեսական արտադրանքի ինքնարժեքը։ Բացի այդ, գազի և այլ էներգակիրների գների հնարավոր բարձրացումը լրացուցիչ մակրոտնտեսական ռիսկեր է պարունակում։
Տոկոսադրույքի 0.25 տոկոսային կետով միանվագ բարձրացումն էականորեն չի ազդում հիփոթեքային վարկերի վրա։ Ինչպես նշել է Գալստյանը, քաղաքականության տոկոսադրույքի աճը մեխանիկորեն չի հանգեցնում բանկային վարկավորման տոկոսադրույքների բարձրացման։ Այդուհանդերձ, վարկառուների համար առանցքային է հետևյալ դիտարկումը. «Եթե ցիկլը շարունակվի, և մենք տեսնենք, որ այն, ինչ տեղի է ունենում, ժամանակավոր երևույթ չէ, այլ միտում, ապա այո՛, մենք պետք է ակնկալենք ավելի բարձր տոկոսադրույքներ Հայաստանի Հանրապետությունում, ինչպես որ տեղի է ունենում աշխարհի գրեթե բոլոր երկրներում»։ [5]
Իրական քաղաքականության տոկոսադրույքը (անվանական տոկոսադրույքի և գնաճի տարբերությունը) 2023 թվականի առավելագույն 9 տոկոսային կետից նվազել էր մինչև մոտ 2 տոկոսային կետ ընթացիկ տարվա ամռանը։ Փաստացիորեն, նախորդ երկու տարիների ընթացքում դրամավարկային պայմանները մեղմացվել էին, մինչդեռ զուգահեռաբար գրանցվում էր գների աճ, և սեպտեմբերյան որոշումը միտված էր այս միտման կասեցմանը։ Եթե բնականոն գնաճը պահպանվի 5%-ի շրջանակներում, տոկոսադրույքի հետագա բարձրացումներն անխուսափելի կդառնան։ Սակայն գնաճի նվազման պարագայում խորհուրդը կարող է ձեռնպահ մնալ լրացուցիչ խստացումներից։ ԿԲ խորհրդի ութ անդամներից երեքն արդեն իսկ նախընտրել են այս մոտեցումը։
Առանցքային ցուցանիշ։ Անհրաժեշտ է հետևել հոկտեմբեր և նոյեմբեր ամիսների բնականոն գնաճին։ Խորհրդի հաջորդ նիստը կայանալու է դեկտեմբերին։ Եթե մինչ այդ բնականոն գնաճը նվազի 4%-ից, ապա սեպտեմբերյան որոշումը կդիտարկվի որպես զուտ կանխարգելիչ միջոցառում։ Հակառակ պարագայում, դեկտեմբերյան նիստին կհաջորդի տոկոսադրույքի երկրորդ բարձրացումը, ինչը շղթայաբար կհանգեցնի նաև վարկային տոկոսադրույքների աճի։ Սա նաև նախանշելու է, որ հեշտ տնտեսական աճի փուլը սպառված է։
Պարենային շոկի վերաբերյալ՝ Գնաճը սահմանին։ Ավելցուկային պահանջարկի վերաբերյալ՝ Ժամանակավոր զբոսաշրջիկը։ Էներգակիրների գների և ՀՀ դրամի զսպող ազդեցության սպառման վերաբերյալ՝ Բենզինի գնի շոկ։ Արտաքին շոկերի կրկնվող տրամաբանության վերաբերյալ՝ Աճի ալիքը կանգնեց։
* Քաղաքականության տոկոսադրույքի պատմական տվյալները հիմնված են ՀՀ Կենտրոնական բանկի վիճակագրական բազայի վրա։ Գնաճի, բնականոն գնաճի, Brent տեսակի նավթի, FAO ինդեքսի, ԱՄՆ դոլար/ՀՀ դրամ փոխարժեքի, ՀՆԱ-ի նպաստումների, աշխատավարձերի և տնային տնտեսությունների հարցումների վերաբերյալ տվյալները վերցված են 2026 թվականի 3-րդ եռամսյակի Դրամավարկային քաղաքականության ծրագրի հաշվետվությունների և մեքենայական ընթեռնելի աղյուսակներից։ Խորհրդի քվեարկությունների վերաբերյալ տեղեկատվությունն առանձնացվել է 2026 թվականի 2-րդ և 3-րդ եռամսյակների Թափանցիկության հաշվետվություններից։ Վերլուծական տվյալների բազան անընդհատ թարմացվում է, և գծապատկերներում ներկայացված բոլոր ցուցանիշները հաշվարկվել են նշված աղբյուրների հիման վրա։
Հղումներ
[1] ՀՀ ԿԲ գործառնությունների տոկոսադրույքները ֆինանսական շուկայում // ՀՀ Կենտրոնական բանկ — cba.am
[2] Դրամավարկային քաղաքականության վերաբերյալ որոշում, թափանցիկության հաշվետվություն և ծրագիր, 2026 թ. 3-րդ եռամսյակ // ՀՀ Կենտրոնական բանկ — cba.am/hy/reports/10608
[3] Թափանցիկության հաշվետվություն և դրամավարկային քաղաքականության ծրագիր, 2026 թ. 2-րդ եռամսյակ // ՀՀ Կենտրոնական բանկ — cba.am/hy/reports/10145
[4] Մարտին Գալստյան. ՀՀ ժամանողների նոր ալիքով պայմանավորված՝ գները սկսել են արագացման տենդենցներ ցույց տալ // Առավոտ — aravot.am
[5] Գալստյան. դրամի արժևորումը եղել է չափավոր, Brent-ի գինը հասել է 107 դոլարի, չի բացառվում նաև վարկային տոկոսադրույքների բարձրացումը // ArmBanks — armbanks.am/279655; armbanks.am/279663